

Einkommens- und Budgetberatung als Teil eines EAP
Wer finanzielle Probleme hat, kann leicht verzweifeln. Darunter leidet auch die Arbeit. Hinzu kommt: Können Rechnungen nicht bezahlt werden, droht schnell eine Überschuldung – und Ihnen als Arbeitgeber eine Lohnpfändung. Unterstützen Sie Ihre Mitarbeiter:innen mit einer Einkommens- und Budgetberatung: präventiv, individuell und schnell. Live, online oder per Chat. Und absolut vertraulich.
Expertin: Tanja Wöhner, Leitung Einkommen- & Budget | Redaktion Sabrina Ludwig
Lesen Sie in diesem Artikel:
Wobei unterstützt die Einkommens- und Budgetberatung des pme Familienservice?
Als Teil seines EAP-Angebots berät der pme Familienservice Mitarbeiter:innen persönlich oder per Chat zu Fragen der Budgetplanung.
Die Berater:innen ermitteln gemeinsam Einsparpotenziale und Ansparmöglichkeiten und unterstützen bei der Beantragung von entsprechenden Ausgleichen und Leistungen durch Versicherungen oder den Bund und vermitteln zu qualifizierten Expert:innen.
Plötzliche Lebensereignisse wie Krankheit oder Scheidung, ein niedriges Einkommen oder eine fehlende Finanzbildung sind oft der Grund dafür, warum Mitarbeiter:innen in Schulden geraten. Aber auch aktuelle Krisen wie steigende Energiepreise und die Inflation sorgen dafür, dass am Ende des Monats für viele Menschen immer weniger vom Gehalt übrig bleibt.
"Auffallend ist, dass wir immer häufiger auch den Mittelstand und besser verdienende Menschen beraten. Da geht es meist um finanzielle Schwierigkeiten, die nach Trennung oder Scheidung entstehen oder durch Krankengeldbezug. Oft geht es auch um Altersvorsorgethemen und wie man für sich privat gut vorsorgen kann, um den Lebensstandard im besten Fall halten zu können."
- Tanja Wöhner, Leitung Einkommens- und Budgetberatung, pme Familienservice
Beratungsthemen der Einkommens- und Budgetberatung
Ob Scheidung, Krankheit oder Altersvorsorge: Wir beraten in der Einkommens- und Budgetberatung als Teil unserer EAP-Beratung Mitarbeitende, die den Überblick über ihre Finanzen verloren haben, und solche, die mehr aus ihrem Einkommen machen wollen.
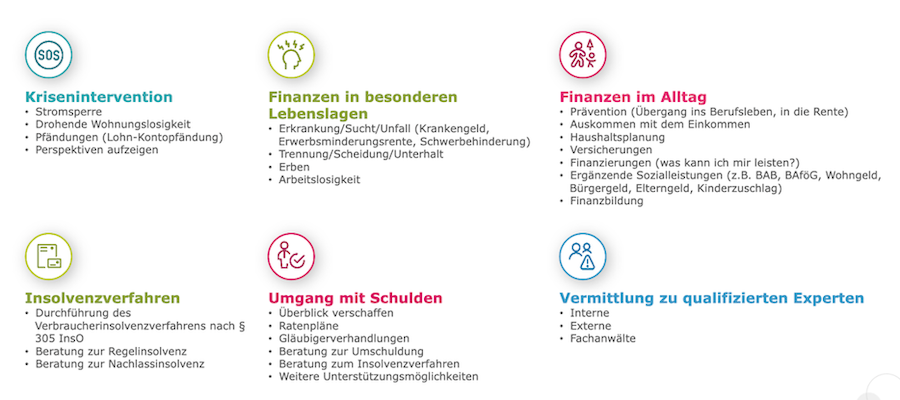
Beratungsthemen sind:
- Krisenintervention (z.B. Stromsperre, Pfändungen)
- Finanzen in besonderen Lebenslagen (wie Erkrankungen, Unfall, Sucht)
- Finanzen im Alltag (z.B. Haushaltsplanung, Versicherungen)
- Insolvenzverfahren
- Umgang mit Schulden (wie Ratenpläne, Gläubigerverhandlungen)
- Vermittlung zu qualifizierten Expert:innen
pme-Beratung als anerkannte Insolvenzberatungsstelle
Als anerkannte Schuldner- und Insolvenzberatungsstelle beraten und begleiten wir auch bei der Vorbereitung und Antragstellung eines Verbraucherinsolvenzverfahrens.
Extra-Service: Kundenservice-Portal "Mein Familienservice"
Studien haben gezeigt, dass präventive Programme, die Finanzwissen vermitteln, einen Return on Investment von 300 Prozent oder sogar mehr erzielen.
Das Informationsportal „Mein.Familienservice“ bietet Ihren Beschäftigten umfangreiche Infoseiten und Materialien für alle Lebenslagen, wie z.B. zur psychischen Gesundheit, Konflikten am Arbeitsplatz sowie Ver- und Überschuldungen. Mit großem Downloadbereich, Video-Tutorials und E-Coaching. Inklusive individueller Startseite mit Ihrem Arbeitgeberlogo. Optimiert für alle Endgeräte.
Wie läuft eine Beratung ab?
Die Kontaktaufnahme erfolgt über die Hotline, den Aufnahmechat oder direkt über App Mindance:
1. Finanzielle Situation erfassen: Gemeinsam wird ein Haushaltsplan erstellt oder ein vorhandener Plan ausgewertet. So entsteht ein Überblick über Einnahmen, Ausgaben und die aktuelle finanzielle Situation.
2. Einspar- und Entlastungsmöglichkeiten prüfen: Auf Grundlage des Haushaltsplans werden mögliche Einsparpotenziale ermittelt. Reicht das Geld weiterhin nicht aus, kann geprüft werden, ob sich laufende Kreditraten durch eine außergerichtliche Vereinbarung mit den Gläubiger:innen anpassen lassen.
3. Weitere Schritte klären: In diesem Zusammenhang wird auch eingeschätzt, ob ein Verbraucherinsolvenzverfahren infrage kommt.
Was bringt das Angebot Arbeitgebern?
Leider sind Arbeitgeber auch in der Pflicht und haften als so genannte Drittschuldner bei einer fehlerhaften Berechnung der Pfändungsfreigrenze sowohl gegenüber ihren Mitarbeiter:innen als auch gegenüber dem Gläubiger.
In Anbetracht des für den Arbeitgeber aufwendigen und risikobehafteten Verfahrens infolge von Lohnpfändung oder gar der Durchführung eines Insolvenzverfahrens ist die möglichst schnelle und effektive Entschuldung des Arbeitnehmers wesentlich.
Ihr Nutzen als Arbeitgeber
- Vermeidung von Lohn- und Gehaltspfändungen und langen Ausfallzeiten durch psychisch belastete Mitarbeiter:innen
- Sicherung der Leistungsfähigkeit von Beschäftigten
- Bindung Ihrer Mitarbeiter:innen
Überschuldung in Deutschland trifft Mitte der Gesellschaft
Nach sechs Jahren rückläufiger Zahlen kehrt die Überschuldung in Deutschland zurück: 2025 sind wieder 5,67 Millionen Menschen über 18 Jahre überschuldet – 111.000 mehr als im Vorjahr. Das Wirtschaftsforum Creditreform geht davon aus, dass die Menschen nach Jahren des Sparens nun auf ihre finanziellen Rücklagen zurückgreifen müssen.
Auch Menschen mit stabilem Einkommen und geregeltem Alltag seien betroffen. Überschuldung ist kein Randphänomen mehr und der Anstieg zeige sich laut SchuldnerAtlas Deutschland 2025 in fast allen sozialen Gruppen.
Ihre Ansprechpartnerin
Tanja Wöhner, Leitung Einkommens- und Budgetberatung
Drei anonymisierte Fallbeispiele aus der Einkommens- und Budgetberatung
Fall 1: Keine Rücklagen – Martin, 28 Jahre
"Obwohl ich eigentlich, so wie ich meine, genug verdiene, reicht mein Einkommen immer gerade so bis zum Monatsende. Eine Einkommens- und Budgetberatung des pme Familienservice hat mir geholfen, durch das Erstellen eines Haushaltsplans und die Nutzung einer Haushaltsplan-App einen besseren Überblick über meine Finanzen zu bekommen, und auch bei den Versicherungen nochmals genauer hinzuschauen.
So habe ich es geschafft, mir monatlich einen bestimmten Betrag zur Seite zu legen. Damit kann ich Rücklagen für größere Anschaffungen bilden und auch noch etwas für das Alter ansparen."
Fall 2: Inkasso durch längere Krankheit - Martina, 43 Jahre
"Seitdem ich längere Zeit krank war, stapelten sich bei mir zu Hause die unbezahlten Rechnungen. Zuletzt habe ich es nicht mehr geschafft, die Briefe zu öffnen, einige kamen auch schon von Inkasso-Unternehmen. Mir war das alles sehr peinlich.
Nachdem ich mich einem Kollegen anvertraut und dieser mir die Nummer vom pme Familienservice gegeben hatte, habe ich dort einen Beratungstermin ausgemacht. Eine Beraterin hat mich ermutigt, mit meinen ungeöffneten Briefen vorbeizukommen, und wir haben angefangen zu sortieren. Inzwischen habe ich mir mit ihrer Hilfe einen Überblick über meine Schulden verschafft, wir haben einen Ratenzahlungsplan erstellt und sie ist mir bei den Verhandlungen mit meinen Gläubigern zu Seite gestanden. Nun kann ich nun wieder optimistischer in die Zukunft blicken."
Fall 3: Lohnpfändung und Gerichtsvollzieher – Ronald, 52 Jahre
"Mir war schon länger klar, dass ich überschuldet bin und meine Verbindlichkeiten nicht zurückzahlen kann. Mein Gehalt war gepfändet, mein Konto auch, und der Gerichtsvollzieher war auch schon öfter bei mir. Ich habe immer noch versucht, die dringendsten Gläubiger mit niedrigsten Raten zufriedenzustellen und dabei übersehen, dass ich kein Geld hatte, die Strom-Nachzahlung auch noch zu bezahlen. Als dann eine Stromspeere drohte, habe ich all meinen Mut zusammengenommen und bin zur Beratung gegangen.
Mit Hilfe das pme Familienservice als anerkannte Schuldner- und Insolvenzberatungsstelle habe ich vor einigen Monaten einen Antrag auf Privatinsolvenz eingereicht. Nun habe ich Ruhe vor meinen Gläubigern, mein Arbeitgeber führt den pfändbaren Anteil meines Einkommens an den Insolvenzberater ab, und ich weiß, mit wieviel Einkommen ich im Monat rechnen kann."