Ein Sparschwein ist aufgebrochen und die Münzen darin sind zu sehen
Finanzen & Recht

Wann gilt man als überschuldet?

Wie schnell man in den Miesen landen kann, wird einem oft erst klar, wenn das Konto bereits rote Zahlen zeigt und sich die offenen Rechnungen auf dem Küchentisch stapeln. Wer zu lange wartet mit der Schuldentilgung, schafft es ohne fremde Hilfe kaum mehr aus der Schuldenspirale raus.

Wann bin ich verschuldet? Was ist Überschuldung?

Wenn Sie Kredite aufgenommen haben und die Raten pünktlich zurückbezahlen, ist das keine brenzlige Situation. Sie sind zwar verschuldet, aber Ihr Lebensunterhalt ist dadurch nicht gefährdet.

Wenn Sie allerdings die vereinbarten Raten nicht bezahlen können, dann spricht man von einer Überschuldung – also immer dann, wenn nach Abzug von Miete, Strom und den Kosten für den täglichen Lebensbedarf das restliche Geld dauerhaft nicht ausreicht, um weiteren Zahlungsverpflichtungen nachkommen zu können.

Wenn dieser Fall eintritt, sollten Sie schnell reagieren und eine Beratungsstelle für Schuldner aufsuchen. Tun Sie das nicht und häufen sich immer mehr Schulden an, drohen Mahnverfahren und Zwangsvollstreckungen.

Meine erste Wohnung: Tipps zum Geld sparen

Podcast: Geld sparen | Tipps bei knapper Kasse

Unverschuldet überschuldet: Arbeitslosigkeit, Scheidung, Krankheit

Eine Überschuldung kann völlig „unverschuldet“ eintreten. Der „Klassiker“ ist die plötzlich eintretende Arbeitslosigkeit. Aber auch Scheidung und Trennung zählen zu den meistgenannten Gründen, warum Menschen plötzlich für ihren Lebensunterhalt nicht mehr aufkommen können.

Gerade nach einer Scheidung können Unterhaltskosten ins Gewicht fallen, und die monatlichen Zahlungen für frühere Partnerinnen oder Partner und gemeinsame Kinder können schnell zu Kosten führen, die schwer zu kontrollieren sind. Aber auch lange und schwerwiegende Erkrankungen werden als Ursache für eine Überschuldung genannt.


Jugendliche haben oft Geldprobleme

Oft führt auch ein sorgloser und zu entspannter Umgang mit Geld dazu, dass man in den roten Zahlen landet. Vor allem junge Menschen haben Geldprobleme.

Insgesamt waren im Jahr 2024 in Deutschland 5,67 Millionen Menschen überschuldet. Zu 2023 bedeutet dies einen Anstieg von 111.000 Fällen. Seit 2016 (letzter gravierender Anstieg) war die Anzahl der überschuldeten Menschen eher rückläufig, daher sind die neuen Entwicklungen beunruhigend.
Am meisten verschuldet sind Personen in der Altersgruppe zwischen 30 und 39 Jahren. 

Aber auch Personen im Alter von 20 bis 25 Jahren haben 2016 eine Schuldnerberatung aufgesucht. Im Schnitt hatten sie etwa 7.500 Euro Schulden laut Statistischem Bundesamt (Statistik zur Überschuldung privater Personen, 2017). Allein die offene Handyrechnung belaufe sich bei vielen Jugendlichen auf ein Mehrfaches ihrer monatlichen Einnahmen.

Brisant sei die Ursache der Überschuldung bei jungen Leuten. Während Erwachsene eben meist durch Arbeitslosigkeit, Trennung oder Krankheit immer mehr Schulden anhäufen, sei es bei Jugendlichen eine „unwirtschaftliche Haushaltsführung“. Anders ausgedrückt: Sie konsumieren einfach zu viel. Verträge mit Fitnessstudios, Abonnements, Kleidung online shoppen, Geld ausgeben in Computerspielen, Buy now – Pay later-Angebote, die nichts anderes als Minikredite sind, sind besonders reizvoll und dadurch besonders gefährlich: Die wenigsten Jugendlichen sind auf den Umgang mit Geld vorbereitet.

Budgetkompass für Jugendliche

Budgetkompass für junge Haushalte

Verschuldungslexikon

Wie kann ich Schulden vermeiden?

Ist eine Person bzw. ein Haushalt erst einmal in die Überschuldung gerutscht, ist es schwer, wieder aus der Schuldenspirale zu entkommen. Irgendwann flattern immer mehr Rechnungen und Mahnungen ins Haus. Gläubiger, Inkassofirmen und der Gerichtsvollzieher versuchen Geld einzutreiben.

Ergreifen Sie am besten sofort die Initiative, sobald Sie merken, dass Sie immer mehr ins Minus rutschen und offene Rechnungen nicht mehr bezahlen können:

  • Ein Haushaltsbuch hilft Ihnen, einen besseren Überblick über Ihre monatlichen Einnahmen und Ausgaben zu bekommen.
  • Überlegen Sie, wo Sie Ausgaben einschränken können (z. B. seltener Essen gehen oder auf den täglichen Coffee to go verzichten, statt drei Wochen Urlaub nur zwei Wochen), prüfen Sie, ob sie bestimmte Verträge, Versicherungen und Abonnements noch brauchen usw.
  • Suchen Sie eine Schuldnerberatungsstelle auf, die Sie dabei unterstützt, die Ursachen und Gründe Ihrer Verschuldung zu ermitteln, mit Ihnen gemeinsam einen Haushaltsplan erstellt und eine Strategie entwickelt, damit Sie schrittweise Ihre Schulden abbauen.

Beratung bei finanziellen Problemen, Schulden oder Verschuldung

Sprechen Sie am besten mit einem gut ausgebildeten Einkommens- und Budgetberater:in, ob dies auch wirklich machbar ist und der richtige Weg für Sie.

Die pme Familienservice Gruppe bietet Beschäftigten ihrer Kundenfirmen eine kostenfreie Budgetberatung an. 

Jetzt informieren: pme Assistance

Dieser Vimeo Inhalt kann erst geladen werden, wenn Sie die Datenschutzbestimmungen von Vimeo, LLC akzeptieren.

Zu den Datenschutzeinstellungen »

FAQ – häufige Fragen zu Überschuldung

Wann gilt man als überschuldet?

Überschuldung liegt vor, wenn nach Abzug von Miete, Strom und den Kosten für den täglichen Lebensunterhalt dauerhaft nicht genug Geld bleibt, um laufende Verbindlichkeiten zu begleichen. Mahnungen oder regelmäßig nicht bezahlte Rechnungen sind frühe Warnzeichen, auf die Sie sofort reagieren sollten.

Worin unterscheidet sich Verschuldung von Überschuldung?

Verschuldung bedeutet, dass Sie Kredite oder Verbindlichkeiten haben, die planmäßig bedient werden. Überschuldung tritt ein, wenn Zahlungen dauerhaft nicht mehr geleistet werden können. 

Was sind typische Ursachen für Überschuldung?

Typische Ursachen für Überschuldung sind plötzliche Arbeitslosigkeit, Trennung oder Scheidung sowie längere Erkrankungen; bei jungen Menschen ist unkontrollierter Konsum (Abonnements, Buy now pay later, In App Käufe) häufige Ursache. 

Wie kann ich Überschuldung vorbeugen?

Führen Sie für zwei bis drei Monate ein Haushaltsbuch, um Einnahmen und Ausgaben zu erfassen und eine mögliche Liquiditätslücke zu identifizieren. Hilfreich ist es, einen Notgroschen aufzubauen (zwei bis drei Monatsgehälter), Verträge und Abonnements regelmäßig zu überprüfen und Unnötiges zu kündigen sowie automatische Sparraten einzurichten.

Welche Sofortmaßnahmen helfen, wenn Zahlungsprobleme beginnen?

Sobald Zahlungsengpässe sichtbar werden, sollten Sie lebenswichtige Zahlungen wie Miete und Energie priorisieren, Gläubiger frühzeitig kontaktieren und um Raten- oder Stundungsvereinbarungen bitten sowie regelmäßige Abbuchungen prüfen und unnötige Dauerausgaben kündigen. Sammeln Sie Mahnschreiben und notieren Sie Fristen, damit Sie rechtzeitig reagieren können, bevor gerichtliche Schritte drohen.

Wann und wie sollte ich professionelle Schuldnerberatung in Anspruch nehmen?

Suchen Sie professionelle Schuldnerberatung auf, sobald eine dauerhafte Lücke im Haushaltsplan erkennbar ist, Mahnverfahren oder Inkassos eintreten oder eine Zwangsvollstreckung droht. Bereiten Sie für den Beratungstermin alle relevanten Unterlagen vor — Kontoauszüge, Einkommensnachweise, Mietvertrag, Mahnungen, Kreditverträge und eine Liste laufender Abos — das beschleunigt die Analyse und ermöglicht konkrete Verhandlungsstrategien mit Gläubigern.
null Burnout bei Mitarbeitenden: Was Führungskräfte wissen müssen

Mann an einem Hochseil im Berg

Burnout bei Mitarbeitenden: Was Führungskräfte wissen müssen!

Wenn ein Teamkollege nach einem Burnout in den Beruf zurückkehrt, fragen sich die Kolleg:innen und die Führungskraft fast immer etwas sorgenvoll: Wie sollen wir mit ihm oder ihr umgehen? Wird derjenige, wieder voll dabei sein? Carola Kleinschmidt ist Trainerin und Expertin für Burnout und weiß, wie Führungskräfte diesen Balanceakt schaffen.

Psychologin und Geschäftsführerin der Oberbergkliniken. Viele Jahre lang etablierte sie Konzepte für psychische Gesundheit am Arbeitsplatz in Unternehmen. Kentgens hält viele Aufklärungsvorträge und Workshops in Unternehmen jeder Größe, und wohin sie auch kommt, sie trifft immer auf die gleiche Unsicherheit: "Wie gehe ich als Kollege oder Chef mit der Person um, die aus der Krankheitsphase zurückkommt?

Diese Frage beschäftigt sehr viele“, erklärt Kentgens. "Häufig haben die Fragenden in einer anderen Abteilung schon einmal beobachtet, dass jemand wieder im Büro erschien, aber nur wenige Stunden am Arbeitsplatz blieb und dann wieder nach Hause ging. Und sie fragten sich: Darf der das, weil er krank war? Wird das jetzt immer so sein?".

Wiedereingliederung nach dem Burnout: Stufenweise von vier bis acht Wochen

"Hier liegt meist ein Missverständnis vor", erklärt Psychologin Kentgens. Häufig wissen Chefs und Kollegen nicht, dass die Wiedereinsteiger eine stufenweise Wiedereingliederung machen. In dieser Zeit sind sie offiziell noch krankgeschrieben, die Krankenkassen zahlen die Lohnkosten.

In der Regel dauert eine stufenweise Wiedereingliederung vier bis acht Wochen. Diese Zeitspanne bietet den Rückkehrern die Möglichkeit, sich Schritt für Schritt wieder an den Berufsalltag und ihre Tätigkeiten zu akklimatisieren – ohne zu viel Druck. "In dieser Zeit gelten besondere Absprachen, die ärztlich beziehungsweise therapeutisch untermauert sind. Es gibt einen verabredeten Stufenplan, der im Idealfall zwischen Rückkehrer, Behandler, Führungskraft, Personalbereich, Betriebsrat und Betriebsarzt vereinbart wurde", erläutert Kentgens. Das heißt, es ist gut möglich, dass pro Tag erst einmal nur wenige Stunden Arbeitszeit vereinbart wurden oder für diese Zeit noch andere Sonderregelungen für den Mitarbeiter gelten. Im Idealfall steigert sich die Belastbarkeit des Mitarbeiters kontinuierlich.

Wie mit dem Kollegen umgehen?

Kollegen, die das nicht wissen, sehen von außen natürlich schnell jemanden, der nur noch wenig belastbar ist. Und nicht selten etabliert sich dieses erste Bild vom Rückkehrer. Ein Teufelskreis kann beginnen: Man traut dem Mitarbeiter nicht viel zu – und nimmt ihm damit die Chance, sich wieder voll ins Alltagsgeschäft zu integrieren.

"Wir raten deshalb Führungskräften, im Team zu kommunizieren, in welchem Status der Mitarbeiter derzeit im Unternehmen unterwegs ist. Auch zeitlich befristete Sonderregelungen, die man mit dem Betroffenen ausgehandelt hatte, wie zum Beispiel der Verzicht auf Dienstreisen oder ein reduzierter Kundenkontakt, sollten kommuniziert werden, damit das Team Bescheid weiß".

Solche Verabredungen können auch nach der stufenweisen Wiedereingliederung noch zwischen Führungskraft und Mitarbeiter gelten. Auch dann ist es am besten, man kommuniziert das für alle. Diese Transparenz macht es viel einfacher, den Rückkehrer wieder gut ins Team zu integrieren, und beugt Gerüchten, falscher Rücksichtnahme und Tuscheleien vor.

Nach dem Burnout: Keine falsche Rücksichtnahme

Ist die Wiedereingliederung abgeschlossen, was in der Regel nach vier bis acht Wochen der Fall ist, dann ist der Mitarbeiter wieder gesund und damit auch wieder voll im Betrieb einsetzbar.

"Nach der Wiedereingliederung und wenn eventuelle Sonderabsprachen ausgelaufen sind, gilt der Mitarbeiter wieder als voll belastbar", erklärt Kentgens. Das ist aus Sicht der Psychologin auch richtig, denn gerade nach einer psychischen Krise bestehe die Gefahr, dass die Person in einer gewissen Schonhaltung verharre – oder vom Umfeld aus falscher Rücksichtnahme in die Ecke "Der ist nicht mehr belastbar" gedrängt werde."

Solche Entwicklungen sind für die Gesundheit und vor allem für die Genesung kontraproduktiv", erklärt Kentgens. Deshalb ist das Ziel der Wiedereingliederung, dass der Beschäftigte am Ende wieder seinen alten Arbeitsplatz mit den dort üblichen Beanspruchungen ausführen kann. Nach gelungener Behandlung hat sich im Idealfall die Haltung des Mitarbeiters sowie seine Resilienz und Widerstandsfähigkeit gegenüber Belastungen verbessert – inklusive der Fähigkeit, auch mal "nein" zu sagen.

"Die größte Sorge der Betroffenen ist, dass sie nach der Rückkehr ins Unternehmen schief angeschaut werden."

Falls der Beschäftigte bereits vor der Rückkehr in den Beruf oder auch im Rahmen der Wiedereingliederung bemerkt, dass er gewisse Tätigkeiten, die zuvor zu seinen Aufgaben gehörten, nicht mehr ausführen möchte, dann ist es nicht an der Führungskraft oder am Team, ihm diese automatisch abzunehmen. Vielmehr ist der Mitarbeiter um sein Aufgaben- und Belastungsfeld zu verändern, erklärt Kentgens. Das heißt, er kann mit seiner Führungskraft und auch auf der Ebene der Personalabteilung über seine Aufgaben verhandeln, um die Arbeit für sich passend zu gestalten.

Auch die Gespräche im Rahmen der Wiedereingliederung können der Ort für solche Justierungen sein. Manche Burnout-Betroffenen möchten beispielsweise ihre Arbeitszeit reduzieren oder weniger Kunden betreuen als zuvor, vereinzelt auch in andere Positionen mit weniger Verantwortung wechseln. "Dieser deutliche Appell an die Eigenverantwortung und Klarheit der ehemals Betroffenen mag rigide klingen", sagt Kentgens. Aber sie weiß aus dem Alltag der Therapeuten, die mit Burnout-Betroffenen arbeiten: "Die größte Sorge der Betroffenen ist, dass sie nach der Rückkehr ins Unternehmen über Monate hinweg schief angeschaut werden, dass man ihnen nichts mehr zutraut und sie genau deshalb auch nicht wieder leistungsfähig werden können". Die Klarheit im Wiedereingliederungsprozess wirkt dieser Diskriminierung entgegen und ist deshalb heilsam – für alle Beteiligten.


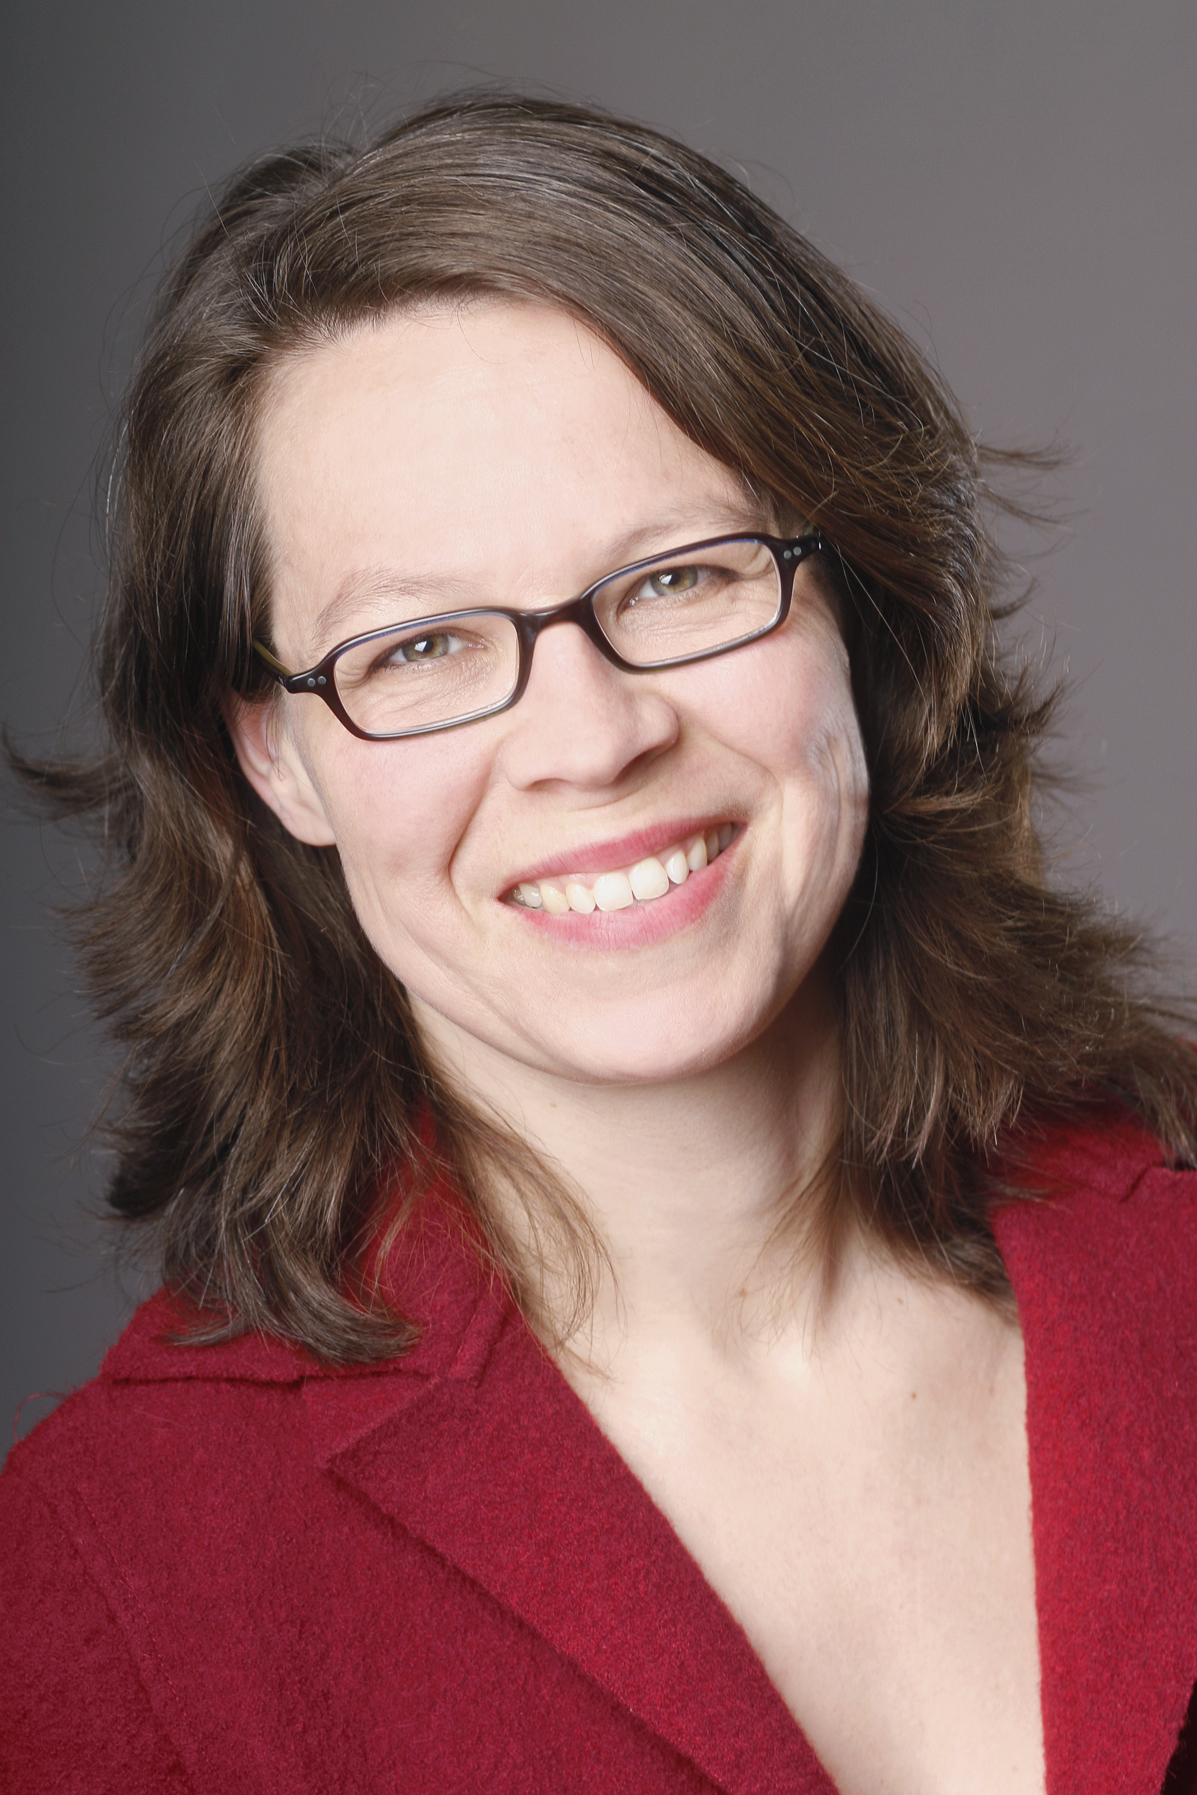
Über Carola Kleinschmidt:

Carola Kleinschmidt ist Diplombiologin, Journalistin und zertifizierte Trainerin (Zusatzausbildung Kommunikationspsychologie, Schulz-von-Thun-Institut/Uni Hamburg).
Sie beschäftigt sich seit 15 Jahren mit dem Thema "Gesundheit & Arbeitswelt“. Ihr Sachbuch "Bevor der Job krank macht" bezeichnet das Magazin Stern als „eines der besten Bücher zum Thema Burnout“. Es verkaufte sich über 25.000 Mal. Folgebücher: "Das hält keiner bis zur Rente durch“ (2014), "Burnout – und dann?“ (2016). Carola Kleinschmidt hält Vorträge und gibt Workshops in Organisationen und Unternehmen zum Thema "Gute Arbeit & psychische Gesundheit". www.carolakleinschmidt.de


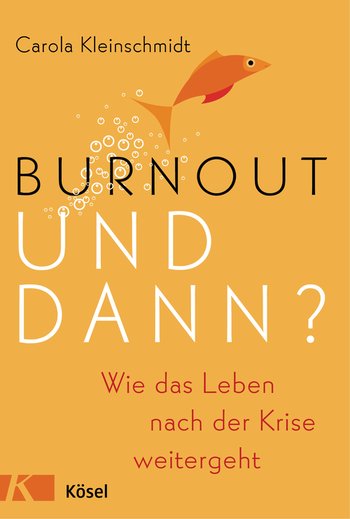
Literaturtipp: „Burnout – und dann?“ (2016)

Jedes Jahr steigen Millionen Menschen nach einem Burnout wieder ins Leben ein. Sie alle fragen sich: Wie wird mein Leben weitergehen? Muss ich mit Rückfällen rechnen? Was und wie viel muss ich in meinem Leben verändern?

Carola Kleinschmidt hat viele Betroffene über Jahre begleitet. Sie beschreibt, wie das Leben nach der Krise aussieht, welche Schwierigkeiten im neuen Alltag auftreten und was die Menschen ausmacht, die die Erschöpfungsspirale für immer hinter sich lassen. Kurz-Interviews mit Experten ordnen die individuellen Erfahrungen in ein breiteres Bild ein und erklären, welche Strategien sich am besten eignen. So ergibt sich ein umfassendes Bild davon, wie man nach einem Burnout zurück zu einem positiven Lebensgefühl findet und dafür sorgt, dass das auch so bleibt.